

Ley de Segunda Oportunidad para particulares: guía de 2026

Mucha gente descarta la Segunda Oportunidad antes de informarse.
Oye «concurso de acreedores» y piensa que eso es cosa de empresas.
Oye «juzgado» y piensa que va a perder todo lo que tiene.
Ninguna de las dos cosas es verdad para un particular.
La ley se pensó justo para personas como tú: gente con una nómina, una pensión o un pequeño negocio que ya no puede pagar lo que debe.
Te explico en qué consiste, qué se te va a exigir, por qué camino irá tu caso, qué deudas borra y qué pegas tiene, en ese orden.
| Respuesta rápida |
|---|
| La Ley de Segunda Oportunidad permite a cualquier persona física, sea asalariada, parada, pensionista o autónoma, cancelar las deudas que no puede pagar. |
| Se tramita como un concurso de acreedores de persona física ante el juzgado de lo mercantil, con abogado y procurador. |
| Hay 2 vías: la liquidación, que en la mayoría de los casos es un concurso sin masa, o un plan de pagos de 3 años, que llega a 5 si conservas tu vivienda. |
| Se cancela casi toda la deuda privada, y la deuda con Hacienda y con la Seguridad Social hasta 10.000 € por organismo. |
| Lo que decide el resultado es la buena fe: no ocultar nada y no haberte endeudado de forma temeraria. |
| Contenido actualizado a septiembre de 2026. |
¿En qué consiste la Ley de Segunda Oportunidad para particulares?
La Ley de Segunda Oportunidad es el mecanismo legal que permite a una persona física insolvente quedar libre de las deudas que no puede pagar.
Su nombre técnico es exoneración del pasivo insatisfecho, y en los juzgados vas a oír también sus siglas, EPI.
Es la misma cosa con tres nombres distintos.
¿Qué ley se aplica hoy?
Si buscas la ley en Google, el primer resultado es la Ley 25/2015 en el BOE.
Esa es la ley que creó el mecanismo, pero no es la que se aplica hoy a tu caso.
Las reglas vigentes están en los artículos 486 a 502 del Texto Refundido de la Ley Concursal, reformados por la Ley 16/2022, en vigor desde el 26 de septiembre de 2022.
Esa reforma eliminó el acuerdo extrajudicial de pagos y el mediador concursal.
Hoy todo se tramita directamente en el juzgado.
Si lo que has leído habla de mediador concursal o de acuerdo extrajudicial, está describiendo una ley que ya no funciona así.
¿Quién cuenta como particular?
Cualquier persona física, tenga o no actividad económica.
- Asalariados con una nómina que ya no llega.
- Personas en paro o con ingresos irregulares.
- Pensionistas.
- Autónomos, aunque sigan trabajando.
- Antiguos administradores o socios que avalaron las deudas de su sociedad.
Lo que no puede acogerse es una sociedad.
La pregunta que más me hacen en la primera llamada es si «esto también vale para mí». Si eres una persona y no una empresa, la respuesta es sí.
¿Y si tuviste una empresa?
Entonces tienes dos problemas distintos: las deudas de la sociedad y las tuyas.
Las de la sociedad se resuelven cerrándola con un concurso, y lo que cuesta lo explico en cuánto cuesta un concurso de acreedores.
Las tuyas, incluidos los avales que firmaste, se resuelven con la Segunda Oportunidad.
¿Qué se exige a un particular para acogerse?
Se exigen 4 cosas, y la que más expedientes decide es la última.
- Estar en insolvencia. No poder pagar tus deudas a medida que vencen, o saber que no vas a poder hacerlo pronto.
- Tener más de un acreedor, que en la práctica es lo que tiene casi todo el mundo que llega a este punto.
- No haber usado la exoneración recientemente. Hacen falta 2 años si la anterior fue con plan de pagos y 5 si fue por liquidación (artículo 488).
- Ser deudor de buena fe.
El detalle de cada punto lo tienes en el artículo sobre lo que el juez revisa antes de concederla.
¿Qué significa buena fe?
La ley no la define con palabras bonitas, sino con una lista de situaciones que la excluyen (artículo 487).
- Una condena firme en los últimos 10 años por delitos contra el patrimonio, falsedad, Hacienda o los derechos de los trabajadores, cuando la pena máxima supere los 3 años.
- Una sanción firme grave o muy grave tributaria, de Seguridad Social o laboral en los últimos 10 años, salvo que esté pagada.
- Que tu concurso se declare culpable.
- No colaborar con el juzgado o no darle la información que pide.
- Dar información falsa o haberte endeudado de forma temeraria.
Deber mucho no te quita la buena fe. Esconder algo, sí.
Un particular no pierde la Segunda Oportunidad por haber tenido mala suerte. La pierde por ocultar una cuenta o un coche.
¿Cómo es el concurso de una persona física?
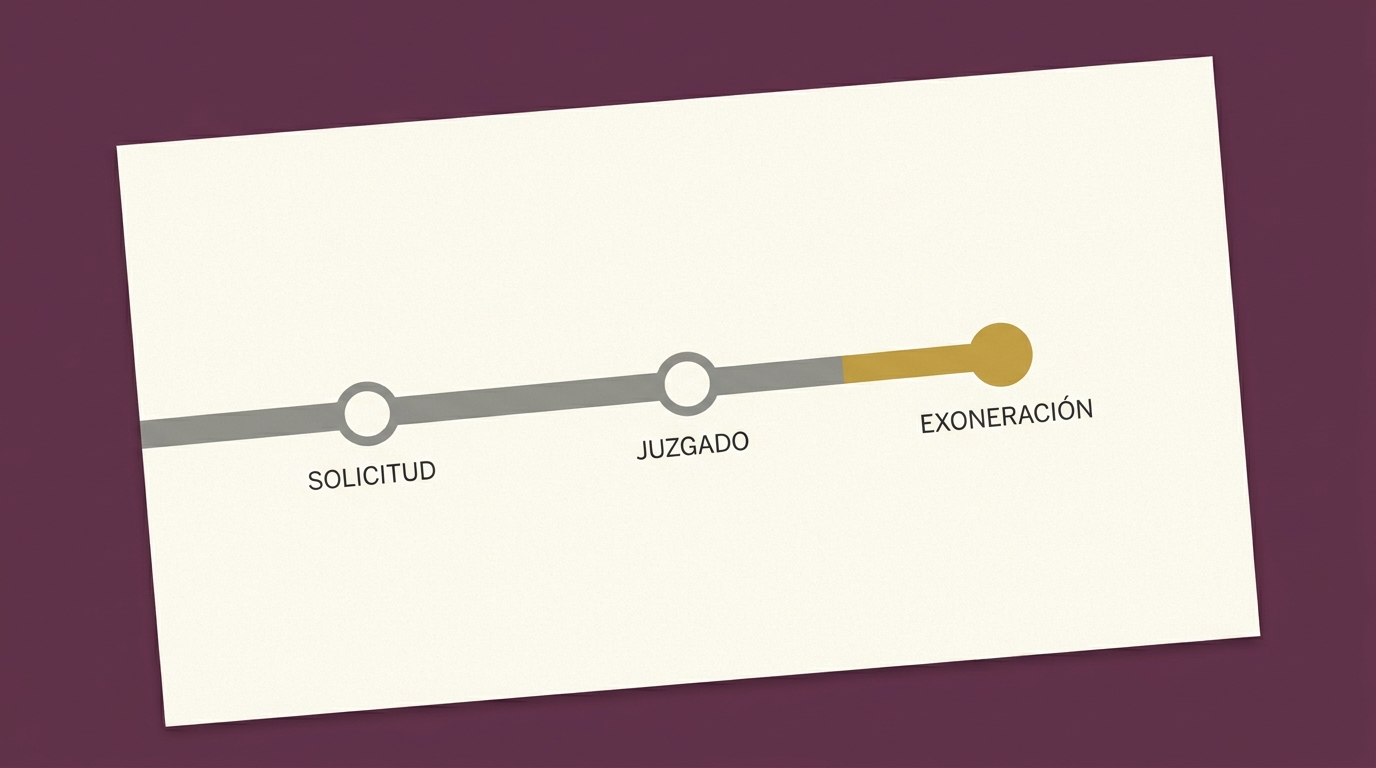
El procedimiento empieza con una solicitud de concurso ante el juzgado de lo mercantil de tu provincia.
La firman tu abogado y tu procurador, que son obligatorios.
Lo que tú aportas son los papeles, y la lista completa está en el artículo sobre el modelo de solicitud y los documentos que vas a necesitar.
A partir de ahí, tu caso va por uno de estos caminos.
¿Qué es el concurso sin masa?
Es el camino de quien no tiene bienes que merezca la pena vender, y es el más habitual.
El juez declara el concurso y lo publica.
Los acreedores que representen al menos el 5 % de la deuda tienen 15 días para pedir que se nombre un administrador concursal (artículo 37 ter).
Si nadie lo pide, tienes 10 días para solicitar la exoneración, acompañando tus declaraciones del IRPF de los 3 últimos años (artículo 501).
Los acreedores pueden alegar en otros 10 días, y el juez resuelve.
En un concurso sin masa bien preparado, el momento más tenso son esos 15 días. Si pasan sin novedad, lo más difícil ya está hecho.
¿Hay administrador concursal?
Depende del camino.
En el concurso sin masa, solo si lo piden los acreedores, y en ese caso su retribución la pagan ellos.
Si tienes bienes que liquidar, el juez nombra un administrador concursal desde el principio.
Su trabajo es hacer el inventario, vender lo que se pueda vender y pagar a los acreedores por su orden.
Cuando termina, pides la exoneración de lo que quede sin pagar.
¿Liquidación o plan de pagos?
La segunda gran decisión es si prefieres liquidar o pagar durante un tiempo.
| Tu situación | Qué pasa con tus bienes | Cuánto dura |
|---|---|---|
| No tienes bienes de valor | No hay nada que vender: concurso sin masa | Lo que tarde tu juzgado |
| Tienes bienes y aceptas venderlos | El administrador concursal los liquida | Lo que dure la liquidación |
| Quieres conservar tus bienes | Los mantienes y pagas lo que exceda de lo necesario para vivir | 3 años de plan |
| Quieres conservar tu vivienda habitual | La mantienes con la hipoteca al día | 5 años de plan |
Con el plan de pagos, el juez concede primero una exoneración provisional y la convierte en definitiva cuando lo cumples (artículos 497 y 500).
Cómo se calcula la cuota y qué pasa si no puedes cumplirlo lo explico en cómo se monta un plan de pagos.
El plan de pagos no es una cuota fija. Pagas lo que te sobra después de vivir y de atender las deudas que no se cancelan.
¿Dónde se pide y se puede hacer online?
Se pide en el juzgado, a través del sistema telemático que usan abogados y procuradores.
No existe un formulario que un particular pueda rellenar y enviar por su cuenta.
Las webs que prometen una solicitud «online» o «gratis» hablan de su propio formulario de contacto, no de un trámite oficial.
¿Qué deudas cancela a un particular?
Casi toda la deuda privada se cancela: préstamos personales, tarjetas, microcréditos, facturas y deudas con proveedores.
La deuda pública tiene un tope.
Se cancelan hasta 10.000 € por organismo: los primeros 5.000 € íntegros y, a partir de ahí, la mitad hasta llegar a 10.000.
El Tribunal Supremo aclaró en febrero de 2026 que ese tope se aplica a todo el crédito de Derecho público, lo gestione quien lo gestione.
Y hay 8 categorías que no se cancelan nunca (artículo 489.1), entre ellas las pensiones de alimentos, la responsabilidad civil derivada de un delito y las multas penales.
La lista completa, deuda por deuda, está en qué deudas cancela la Ley de Segunda Oportunidad.
¿Qué pasa con tu casa?
Si la vivienda tiene hipoteca, el préstamo no se cancela dentro del valor de la casa, porque es una deuda con garantía.
Si quieres conservarla, la vía es el plan de pagos con la hipoteca al día.
Todos los escenarios, incluido el de la casa que vale menos de lo que debes, están en qué pasa con tu hipoteca en la Segunda Oportunidad.
¿Qué pasa con los embargos?
Desde que se declara el concurso, en general no se pueden iniciar nuevas ejecuciones contra tus bienes y las que están en marcha se suspenden.
Hay excepciones, como la hipoteca de la vivienda o algunos embargos de Hacienda y la Seguridad Social, que tu abogado tiene que revisar caso por caso.
Si lo que te preocupa es la cuenta bloqueada, lo explico en qué pasa con el embargo de tu cuenta bancaria.
Lo primero que nota la mayoría de la gente no es la sentencia. Es que un día deja de sonar el teléfono.
¿Qué inconvenientes tiene la Segunda Oportunidad?
Tiene pegas, y conviene conocerlas antes de empezar.
- Tu nombre aparece en el Registro Público Concursal. Es un registro público, y el procedimiento queda anotado.
- Si hay liquidación, pierdes los bienes que no son necesarios. Por eso existe el plan de pagos.
- La deuda pública solo se cancela hasta el tope. Si debes mucho a Hacienda, el exceso sigue vivo.
- La exoneración se puede revocar durante 3 años si aparecen bienes ocultos, si heredas, recibes una donación o ganas un premio que te permita pagar, o si llega una condena de las que excluyen la buena fe (artículo 493).
- No es gratis. Necesitas abogado y procurador, y lo que cuesta lo desgloso en cuánto cuesta la Ley de Segunda Oportunidad.
La trampa no está en la ley. Está en empezar sin haber declarado todas tus deudas y todos tus bienes.
¿Es fiable?
Es una ley del Estado que aplican los juzgados todos los días.
Lo que conviene comprobar es quién la tramita: un abogado colegiado, con un presupuesto por escrito y sin promesas de resultado garantizado.
¿Qué cambia si eres autónomo?
Puedes acogerte igual que un asalariado, y en muchos casos puedes seguir con tu actividad.
Las deudas del negocio que están a tu nombre entran en el procedimiento, incluidas las cuotas de autónomo y el IVA dentro del tope de deuda pública.
Las herramientas y el vehículo que necesitas para trabajar pueden conservarse con un plan de pagos.
Acogerte a la Segunda Oportunidad no te obliga a cerrar tu actividad. Te obliga a ordenar tus cuentas.
Si tu cónyuge o tus ahorros te preocupan, lo explico en qué pasa con tus ahorros si tu empresa quiebra.
¿Qué cambia respecto a una empresa?
La ley es la misma, pero el objetivo es opuesto.
| Pregunta | Particular o autónomo | Sociedad |
|---|---|---|
| Qué se busca | Cancelar tus deudas y seguir con tu vida | Cerrar la sociedad de forma ordenada |
| Qué pasa al final | Quedas libre de las deudas exoneradas | La sociedad se extingue |
| Hay exoneración | Sí | No, la sociedad desaparece con sus deudas |
| Quién responde de lo que quede | Nadie, salvo lo no exonerable | Los avalistas y, en ciertos casos, el administrador |
Por eso, si eres administrador de una sociedad con deudas, lo normal es necesitar los dos procedimientos: uno para la empresa y otro para ti.
Cerrar la sociedad no te libra de lo que avalaste. Para eso está tu propia Segunda Oportunidad.
Un caso real: 96.454 € cancelados
Andrés es ingeniero, tiene 49 años, está divorciado y tiene 2 hijos.
Era asesor energético y socio de una empresa que dejó de funcionar con la pandemia.
Pidió un préstamo ICO para aguantar, y cuando los ingresos no volvieron, las deudas se le vinieron encima.
Tramitamos su caso en Orihuela por la vía de la exoneración directa.
El juzgado canceló 96.454 €.
Hoy tiene sus cuentas desbloqueadas y ningún embargo encima.
Su historia completa está en el expediente de Andrés.
Andrés no tenía un caso especial. Tenía un préstamo que parecía una solución y resultó ser el principio del problema.
Preguntas frecuentes sobre la Segunda Oportunidad para particulares
¿Puedo ir a la cárcel por no pagar mis deudas?
No.
Dejar de pagar no es delito.
Lo que sí es delito es ocultar bienes para que tus acreedores no los cobren.
¿Puedo seguir trabajando durante el procedimiento?
Sí.
Tu nómina sigue protegida hasta el mínimo inembargable, y lo que exceda puede formar parte del plan de pagos.
¿Cuánto tarda?
Depende de la vía y del juzgado.
Los plazos reales, fase por fase, están en cuánto tarda en tramitarse la Ley de Segunda Oportunidad.
¿Salgo de ASNEF?
La exoneración cancela la deuda, y una deuda cancelada no debería seguir figurando como impagada.
Cómo se hace en la práctica lo explico en cómo limpiar tu historial crediticio.
¿Puedo volver a pedir un préstamo después?
Sí.
La ley no te lo prohíbe, aunque los bancos tardarán un tiempo en volver a confiar en ti.
Por dónde empezar
Haz una lista de todo lo que debes y a quién, aunque te parezca pequeño.
Pide tu informe del CIRBE, que es gratis y te enseña deudas que quizá habías olvidado.
Y con esa lista en la mano, pide que alguien revise si tu caso va por concurso sin masa, liquidación o plan de pagos.
Si quieres que lo miremos juntos, empieza por la Segunda Oportunidad con Reinicio Legal.
Esa primera revisión no cuesta nada y se hace en una conversación.
- ¿En qué consiste la Ley de Segunda Oportunidad para particulares?
- ¿Qué se exige a un particular para acogerse?
- ¿Cómo es el concurso de una persona física?
- ¿Qué deudas cancela a un particular?
- ¿Qué inconvenientes tiene la Segunda Oportunidad?
- ¿Qué cambia si eres autónomo?
- ¿Qué cambia respecto a una empresa?
- Un caso real: 96.454 € cancelados
- Preguntas frecuentes sobre la Segunda Oportunidad para particulares
- Por dónde empezar